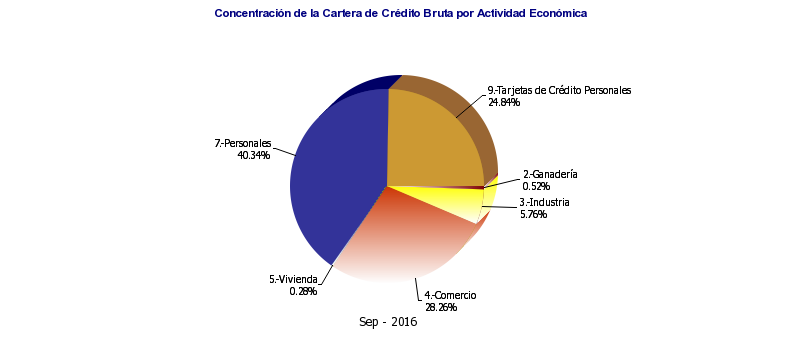| Rubros (Cifras completas y porcentajes) | Sep - 2016 | Sistema Bancario | Total Sistema |
| Cuota de Mercado | | | |
| 1.- Captaciones del Publico | 7,016,062,532.33 | 147,409,359,100.07 | 147,593,019,218.83 |
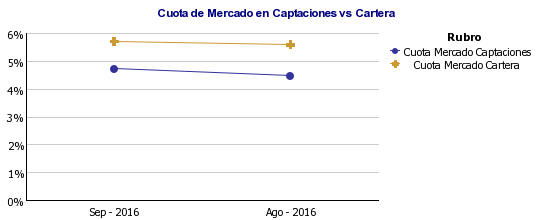
| 2.- Cuota de Mercado en Captaciones del Público | 4.75% | 0.00% | 100.00% |
| 3.- Cartera de Créditos Bruta | 7,805,726,244.52 | 131,545,012,881.03 | 136,803,380,677.04 |
| 4.- Cuota de Mercado de Cartera de Créditos Bruta | 5.71% | 0.00% | 100.00% |
| Calidad del Activo | | | |
| 1.-TOTAL ACTIVOS IMPRODUCTIVOS NETOS | 2,254,306,514.10 | 47,909,600,256.98 | 48,614,666,558.34 |
| 2.- Activos Improductivos Brutos / Activo Total | 22.06% | 25.68% | 25.29% |
| 3.- Activos Improductivos Netos / Activo Total | 19.91% | 23.85% | 23.44% |
| 4.- Indice de Morosidad de Cartera de Créditos Bruta | 1.19% | 0.96% | 0.96% |
| 5.- Indice de Morosidad de Cartera de Créditos neta | -1.87% | -1.34% | -1.35% |
| 6.- Cobertura de la Cartera de Créditos Improductiva | 253.74% | 238.23% | 239.94% |
| 7.- Cobertura de la Cartera de Créditos Bruta | 3.03% | 2.28% | 2.29% |
| 8.- Cartera de Riesgo / Cartera Bruta | 2.29% | 2.39% | 2.36% |
| Situación de la Cartera de Crédito Bruta | | | |
| 1.- CARTERA DE CRÉDITO BRUTA POR SITUACIÓN | 100.00% | 100.01% | 100.01% |
| 1.1 - Créditos Vigentes | 97.71% | 97.61% | 97.64% |
| 1.2 - Créditos Prorrogados | 0.00% | 0.13% | 0.13% |
| 1.3 - Créditos Reestructurados | 1.10% | 1.31% | 1.28% |
| 1.4 - Créditos Vencidos | 1.16% | 0.64% | 0.65% |
| 1.5 - Créditos en Cobro Judicial | 0.03% | 0.32% | 0.31% |
| Concentración de la Cartera de Crédito Bruta por Actividad Económica | | | |
| 1.-Agricultura | 0.00% | 8.41% | 8.64% |
| 2.-Ganadería | 0.52% | 2.02% | 2.29% |
| 3.-Industria | 5.71% | 12.99% | 12.50% |
| 4.-Comercio | 28.00% | 33.07% | 34.17% |
| 5.-Vivienda | 0.28% | 13.80% | 13.30% |
| 6.-Servicios | 0.00% | 0.00% | 0.00% |
| 7.-Personales | 39.97% | 20.38% | 20.12% |
| 8.-Extrafinanciamiento | 0.00% | 0.09% | 0.09% |
| 9.-Tarjetas de Crédito Personales | 24.61% | 6.95% | 6.68% |
| 10.-Tarjetas de Crédito Corporativas | 0.00% | 0.34% | 0.32% |
| 11.-Tarjetas de Crédito Microfinanzas | 0.45% | 0.04% | 0.04% |
| 12.-Sector Público | 0.00% | 1.56% | 1.50% |
| 13.-Desarrollo Habitacional o Urbano | 0.00% | 0.06% | 0.06% |
| 14.-Otros | 0.00% | 0.00% | 0.00% |
| 15.-Intrafinanciamiento de Tarjeta Crédito Personales | 0.45% | 0.28% | 0.27% |
| 16.-Intrafinanciamiento de Tarjeta Crédito Corporativas | 0.00% | 0.00% | 0.00% |
| 17.-Intrafinanciamiento de Tarjeta Crédito por Operaciones de Microfinanzas | 0.00% | 0.00% | 0.00% |
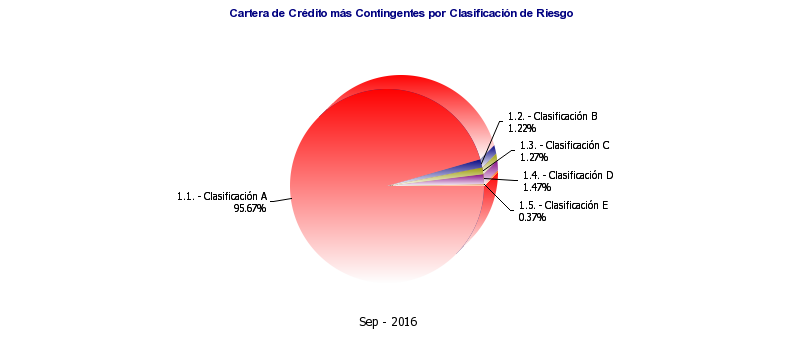
| Cartera de Crédito más Contingentes por Clasificación de Riesgo | | | |
| 1.- TOTAL EVALUACIÓN DE CARTERA | 100.00% | 99.99% | 100.00% |
| 1.1. - Clasificación A | 95.67% | 93.23% | 93.36% |
| 1.2. - Clasificación B | 1.22% | 4.24% | 4.13% |
| 1.3. - Clasificación C | 1.27% | 1.30% | 1.28% |
| 1.4. - Clasificación D | 1.47% | 0.70% | 0.69% |
| 1.5. - Clasificación E | 0.37% | 0.52% | 0.54% |
| 1.6. - Sin Clasificación | 0.00% | 0.00% | 0.00% |
| Suficiencia Patrimonial | | | |
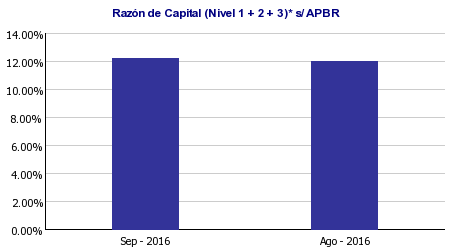
| 1.- Razón de Capital (Nivel 1 + 2 + 3)* s/ APBR | 12.18% | 13.37% | 13.45% |
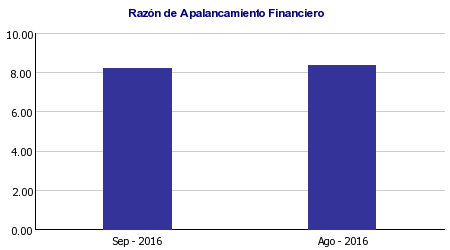
| a.- Razón de Apalancamiento Financiero (Nivel 1+2+3) | 8.21 | 7.48 | 7.44 |
| b.- Razón de Endeudamiento (Nivel 1 + 2 + 3) | 8.30 | 7.97 | 7.80 |
| 2.- Vulnerabilidad del Patrimonio | -11.27% | -7.69% | -7.72% |
| Rentabilidad y Beneficio | | | |
| 1.- Rentabilidad Media del Activo Productivo ( r ) | 16.34% | 10.93% | 11.69% |
| 2.- Costo Medio del Pasivo con Costo ( c ) | 3.50% | 2.62% | 2.81% |
| 3.- Margen de Intermediación (1-2) (r-c) | 12.84% | 8.31% | 8.88% |
| 4.- Grado de Absorción del Margen Financiero Bruto | 100.77% | 80.90% | 81.22% |
| 5.- Grado de Absorción del Margen Financiero Neto | 129.03% | 91.16% | 91.40% |
| 6.- Gastos de Transformación como % Activo Total Promedio | 11.29% | 5.70% | 6.12% |
| 7.- Ingresos Ordinarios / Gastos de Transformación | 147.13% | 192.59% | 188.89% |
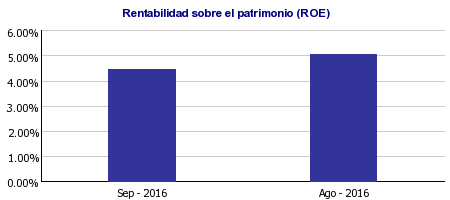
| 8.- Rentabilidad sobre el Patrimonio (3x4) | 4.45% | 20.98% | 20.59% |
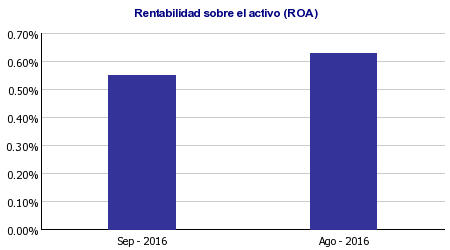
| 9.- Retorno de la Inversión (1x2): ROA | 0.55% | 2.31% | 2.30% |
| 10.- Apalancamiento Financiero | 8.09 | 9.08 | 8.95 |
| 11.- Activos Productivos/ Activo total | 80.09% | 76.15% | 76.56% |
| 12.- Pasivo con costo (PCC) / Activo Total | 79.89% | 71.37% | 71.55% |
| 13.- Brecha Estructural (AP-PCC) % AT | 0.21% | 4.78% | 5.01% |
| 14.- Margen Financiero como % de ATP | 10.53% | 6.42% | 6.89% |
| Liquidez y Gestión de Pasivos | | | |
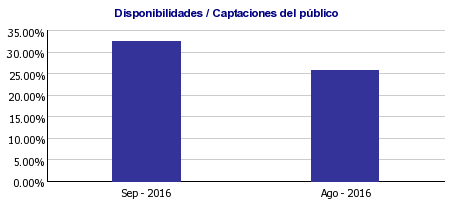
| 1.- Disponibilidades / Captaciones del Público | 32.60% | 30.53% | 30.90% |
| 2.- Disponibilidades / Cartera de Crédito Bruta | 29.30% | 34.21% | 33.34% |
| Sensibilidad | | | |
| 1.- % Margen Financiero en Riesgo | 1.09% | -4.78% | -4.71% |
| 2.- Margen Financiero en Riesgo / Patrimonio | 0.86% | -2.61% | -2.69% |
| 3.- Valor Económico del Capital | -10.96% | 4.35% | 4.44% |
| 4.- Valor Económico del Capital (Dism) | 10.96% | -4.35% | -4.44% |