|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
| FINDESA |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
| INDICADORES
FINANCIEROS |
|
|
|
|
Estrato
de Comparacion |
|
|
|
|
|
49 |
61 |
73 |
85 |
SUBSISTEMA FINANCIERO |
TOTAL SISTEMA |
|
|
|
|
| Cuota de Mercado |
Oct-04 |
Oct-05 |
Oct-06 |
Oct-07 |
Oct-07 |
|
| 1.- Captaciones del
Publico |
109.35 |
332.43 |
499.60 |
543.07 |
650.38 |
44,382.03 |
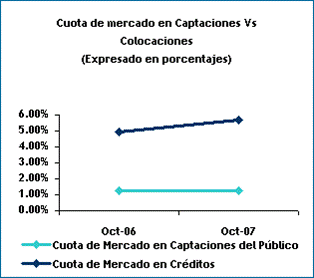
| 2.- Cuota de Mercado en
Captaciones del Público |
0.35% |
0.93% |
1.26% |
1.22% |
1.47% |
100.00% |
| 3.- Cartera de Créditos
Bruta |
512.17 |
856.98 |
1,483.97 |
2,221.35 |
3,166.88 |
39,255.19 |
| 4.- Cuota de Mercado de
Créditos Bruta |
3.03% |
3.79% |
4.91% |
5.66% |
8.07% |
100.00% |
|
|
|
|
|
|
|
| Calidad del Activo |
Oct-04 |
Oct-05 |
Oct-06 |
Oct-07 |
Oct-07 |
| 1.- Total Activos
Improductivos Netos |
106 |
199 |
313 |
396 |
470 |
14,020 |
| 2.- Activos Improductivos
Bruto / AT |
17.21% |
18.94% |
17.57% |
17.87% |
16.75% |
25.24% |
| 3.- Activos Improductivos
Netos / AT |
15.41% |
16.95% |
15.32% |
14.11% |
12.31% |
22.41% |
| 4.- Índice de Morosidad
Bruta |
1.46% |
1.27% |
2.27% |
2.39% |
2.90% |
2.66% |
| 5.- Ïndice de Morosidad Neta |
-0.61% |
-0.82% |
-0.48% |
-1.51% |
-1.77% |
-1.14% |
| 6.- Cobertura
de la Cartera de Créditos Improductiva |
140.81% |
163.10% |
120.44% |
160.75% |
158.17% |
141.24% |
| 7.- Cobertura de la
Cartera de Créditos Bruta |
2.06% |
2.08% |
2.73% |
3.85% |
4.59% |
3.75% |
| 8.- Cartera de Riesgo /
Cartera Bruta |
2.14% |
1.90% |
2.84% |
2.95% |
3.43% |
5.71% |
|
|
|
|
|
|
|
|
|
|
|
| Composición de la Cartera
(Cifras expresadas en porcentajes) |
Oct-04 |
Oct-05 |
Oct-06 |
Oct-07 |
|
|
|
|
|
| Créditos Vigentes |
97.86% |
98.10% |
97.16% |
97.05% |
96.75% |
94.29% |
|
|
|
|
| Créditos Prorrogados |
0.49% |
0.37% |
0.32% |
0.34% |
0.23% |
0.90% |
|
|
|
|
| Créditos Reestructurados |
0.18% |
0.26% |
0.25% |
0.21% |
0.27% |
2.15% |
|
|
|
|
| Créditos Vencidos |
0.50% |
0.23% |
0.34% |
1.56% |
2.01% |
1.70% |
|
|
|
|
| Créditos en Cobro
Judicial |
0.96% |
1.04% |
1.93% |
0.84% |
0.74% |
0.95% |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
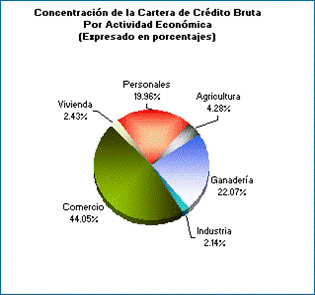
| Concentración de la Cartera de Crédito Bruta
Por Actividad Económica |
Oct-04 |
Oct-05 |
Oct-06 |
Oct-07 |
Oct-07 |
|
|
|
|
| Agricultura |
3.49% |
4.38% |
4.41% |
4.28% |
3.76% |
8.23% |
|
|
|
|
| Ganadería |
15.04% |
19.74% |
19.98% |
22.07% |
15.41% |
4.94% |
|
|
|
|
| Industria |
5.22% |
3.55% |
2.45% |
2.14% |
2.99% |
8.55% |
|
|
|
|
| Comercio |
61.19% |
49.77% |
43.86% |
44.05% |
48.84% |
27.54% |
|
|
|
|
| Turismo |
0.00% |
0.00% |
0.00% |
0.00% |
0.00% |
0.00% |
|
|
|
|
| Vivienda |
2.13% |
1.05% |
2.21% |
2.43% |
2.85% |
13.50% |
|
|
|
|
| Servicios |
0.00% |
0.00% |
0.00% |
0.00% |
0.00% |
0.00% |
|
|
|
|
| Transporte |
0.00% |
0.00% |
0.00% |
0.00% |
0.00% |
0.00% |
|
|
|
|
| Personales |
12.83% |
21.48% |
23.58% |
19.96% |
19.88% |
14.50% |
|
|
|
|
| Construcción |
0.00% |
0.00% |
0.00% |
0.00% |
0.00% |
0.00% |
|
|
|
|
| Desarrollo Habitacional o Urbano |
0.00% |
0.00% |
0.00% |
0.00% |
0.00% |
0.08% |
|
|
|
|
| Tarjetas de Créditos |
0.00% |
0.00% |
3.52% |
5.06% |
3.64% |
17.64% |
|
|
|
|
| Otros |
0.10% |
0.02% |
0.01% |
0.00% |
2.63% |
5.02% |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
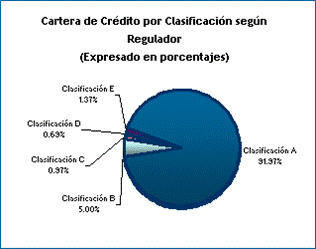
| Cartera de Crédito por Clasificación según
Regulador |
Oct-04 |
Oct-05 |
Oct-06 |
Oct-07 |
Oct-07 |
|
|
|
|
| Clasificación A |
92.88% |
95.27% |
96.26% |
91.97% |
90.83% |
90.46% |
|
|
|
|
| Clasificación B |
4.82% |
3.04% |
1.42% |
5.00% |
5.73% |
4.59% |
|
|
|
|
| Clasificación C |
1.34% |
0.81% |
0.66% |
0.97% |
1.21% |
2.19% |
|
|
|
|
| Clasificación D |
0.32% |
0.45% |
1.02% |
0.69% |
0.92% |
1.71% |
|
|
|
|
| Clasificación E |
0.63% |
0.42% |
0.64% |
1.37% |
1.30% |
1.06% |
|
|
|
|
| Sin Clasificación |
0.00% |
0.00% |
0.00% |
0.00% |
0.00% |
0.00% |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
| Suficiencia Patrimonial |
Oct-04 |
Oct-05 |
Oct-06 |
Oct-07 |
Oct-07 |
|
|
|
|
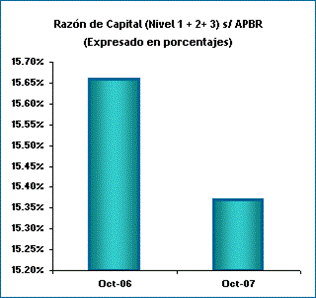
| 1.- Razón de Capital
(Nivel 1 + 2 + 3) s / APBR |
15.12% |
13.36% |
15.66% |
15.37% |
18.29% |
13.96% |
|
|
|
|
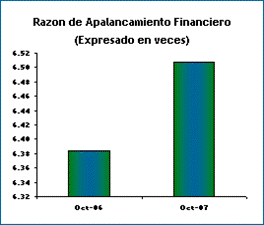
| a.- Razón de Apalancamiento Financiero |
6.61 |
7.48 |
6.38 |
6.51 |
5.47 |
7.17 |
|
|
|
|
| b.- Razón de Endeudamiento |
6.59 |
7.71 |
6.52 |
6.72 |
5.21 |
9.14 |
|
|
|
|
| 2.- Vulnerabilidad del
Patrimonio |
-3.73% |
-5.35% |
-3.19% |
-12.25% |
-10.44% |
-7.11% |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
| Rentabilidad y Beneficio |
Oct-04 |
Oct-05 |
Oct-06 |
Oct-07 |
Oct-07 |
|
|
|
|
| 1.- Rentabilidad Media
del Activo Productivo ( r ) |
33.94% |
28.65% |
27.37% |
26.28% |
26.41% |
16.52% |
|
|
|
|
| 2.- Costo Medio del
Pasivo con Costo ( c ) |
9.40% |
8.14% |
8.17% |
8.09% |
8.42% |
5.25% |
|
|
|
|
| 3.- Margen de
Intermediación |
24.54% |
20.51% |
19.20% |
18.19% |
17.99% |
11.28% |
|
|
|
|
| 4.- Grado de Absorción
del Margen Financiero Bruto |
63.60% |
71.36% |
62.04% |
63.62% |
64.55% |
82.22% |
|
|
|
|
| 5.- Grado de Absorción
del Margen Financiero Neto |
71.40% |
83.83% |
75.50% |
90.48% |
89.71% |
101.26% |
|
|
|
|
| 6.- Gastos de
Transformación como % ATP |
14.41% |
12.47% |
10.06% |
10.16% |
11.07% |
7.42% |
|
|
|
|
| 7.- Ingresos Ordinarios /
Gastos de Transformación |
216.06% |
213.99% |
249.14% |
244.49% |
230.17% |
208.19% |
|
|
|
|
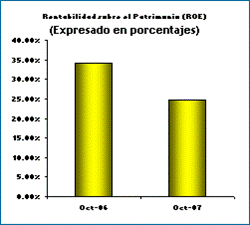
| 8.- Rentabilidad sobre el
Patrimonio (ROE) |
37.18% |
35.79% |
34.24% |
24.68% |
18.53% |
20.66% |
|
|
|
|
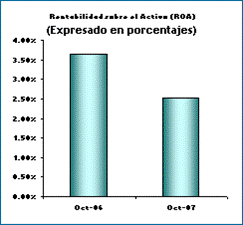
| 9.- Rentabilidad sobre el
Activo (ROA) |
5.39% |
3.82% |
3.64% |
2.51% |
2.65% |
2.03% |
|
|
|
|
| 10.- Apalancamiento
Financiero |
6.90 |
9.38 |
9.40 |
9.82 |
6.99 |
10.17 |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
| Liquidez y Gestión de
Pasivos |
Oct-04 |
Oct-05 |
Oct-06 |
Oct-07 |
Oct-07 |
|
|
|
|
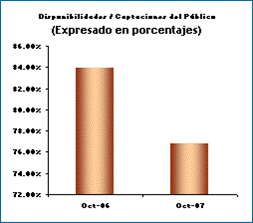
| 1.- Disponibilidades
/ Captaciones del Público |
118.80% |
67.26% |
83.92% |
76.83% |
73.14% |
27.56% |
|
|
|
|
| 2.- Disponibilidades /
Cartera de Crédito Bruta |
25.36% |
26.09% |
28.25% |
18.78% |
15.02% |
31.16% |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|